荷兰单桩制造商 Sif 正在为现金流找出路。这家公司自 2026 年第四季度起,要关掉鹿特丹 Maasvlakte 2 工厂三条生产线中的一条;从 2027 年第一季度起,缩减 Roermond 工厂的运营规模。消息看上去是基础件企业自己的事,但对做海上风电电缆的人来说,它牵动的是另一件事:项目什么时候真正开工。
单桩企业的账,为什么能左右电缆订单
海上风电的供应链是一条串联的线:风机、单桩或导管架、阵列电缆与送出电缆、安装船,按海上施工顺序咬合。单桩是整个链条里最先落海的大件,它的排产日期一旦定下,吊装窗口、敷缆船档期、升压站平台安装节点就跟着定。所以当单桩供应商把产线关掉、把交付往后推,电缆企业收到的不是「晚几天发货」的通知,而是整个项目开工时间被重排。这也是为什么电缆厂的商务部门要盯的不只是同行报价,还有上游基础件企业的公告。
关一条线、缩一座厂:动作与账本
公告把动作说得很具体:Maasvlakte 2 三条线关一条,Roermond 缩减运营规模,为的是节省现金流、削减成本。同时公司在与贷款方、荷兰政府及其下属机构、最大股东及其他利益相关方磋商,尚未达成任何有约束力的协议;谈判期间,其 5000 万欧元的循环信贷额度无法使用。原定 2026 年 9 月 30 日到期的 670 万欧元定期贷款还款,已与贷款方协议推迟。公司还表示需要长期财务解决方案并筹集额外资金,可能涉及增发股权,但规模、结构与时间均未确定。12 月 22 日的特别股东大会上,将提请股东授权董事会发行股份或授予股份认购权,上限为公司授权资本。
19 万吨产能,和 2027 年那个窗口
真正压在账上的,是一个约 2GW 的海上风电项目。Sif 已为它预留 19 万吨产能,但项目仍在等客户作出最终投资决策,也就是 FID。2026 年 6 月的公告里,公司已披露过该项目进度延迟的影响,当时的说法是各方磋商正朝 FID 推进,计划在 2027 年 5 月至 8 月启动单桩生产。预留产能在行业内并不新鲜:档期先占住,钱要等开工才进来;FID 一再后推,预留就变成空转。修订后的进度安排已导致两处基地在 2027 年上半年出现生产空窗期,公司的应对,是把现有订单的交付时间在合同约定周期内进一步延至 2027 年。
对电缆环节的参照意义在「窗口」二字:海上吊装受季风与海况约束,每年可作业月份有限;基础件晚一个季度到场,敷缆就要排到下一个窗口,成品库存、码头周转、线盘回收都得重算。订单没取消,交期却实在地挪了。
业绩不难看,流动性却紧
公告里的数字并不难看。2026 年前三季度营业收入同比增长 59%,达到 2.034 亿欧元;调整后 EBITDA 从 2025 年同期的 2670 万欧元增至 6830 万欧元;归属于股东的净亏损从 3530 万欧元收窄至 80 万欧元。公司维持全年调整后 EBITDA 9500 万欧元的指引。产量也不低:年初至今 21.1 万吨,141 根单桩与 46 套过渡件;波兰 Bałtyk II 与 Bałtyk III 已完成生产,Oranjewind 与 East Anglia 2 在推进。矛盾正在这里——订单在手、产线在转,现金却撑不到项目开工那天。重资产制造的共同难题是:收入确认在交付,成本支出在排产。
传导到电缆环节,三方各自的动作
对电缆厂,三件事值得马上做。
- 把订单簿拆成「已中标」与「FID 已生效」两栏,预排产只按后者排,前者仅做产能测算;
- 出口欧洲的项目,把业主与基础件供应商的财务公告纳入月度跟踪,出现「过桥融资、缩产、延期」一类表述即触发内部评审;
- 合同里写清产能锁定与延期免责的边界,不要用国内项目的交期习惯去套海外海风的节奏。
对业主与工程采购方,供应商财务尽调应进入评标环节:重点不是利润表,而是现金流与在手订单的匹配度。对经销商与贸易商,向下游的交期承诺要留缓冲,把「FID 未定」写成不可抗力之外的一条独立顺延条款,比事后解释有用。
故事还没到结局:公司已入围多个 2028 年及以后项目的投标名单,另有一个项目在独家谈判,12 月的股东大会是下一个节点。对电缆行业来说,值得记住的不是这家公司的财务操作,而是那条顺序——基础件先落地,电缆才下海。
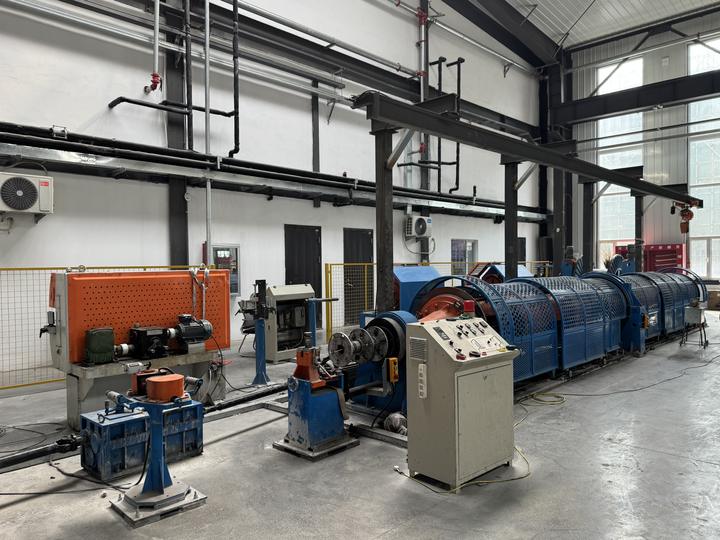
(配图:线缆生产实景)
参考来源:中国线缆网公开行业资讯