11月17日晚间,通光线缆(300265)披露公告:公司与长飞光纤(601869)经协商一致,决定终止此前签署的合资协议,解散并注销江苏通飞科技有限公司,相关《合资终止协议》已于11月16日完成签署。
这桩合作当初分量不轻——6亿元注册资本,两家上市公司联手。而公告里另一组数字更值得琢磨:截至终止协议签署,通光线缆实缴出资40万元,长飞光纤尚未出资。
从立项到注销,中间隔了21个月
2025年2月24日,通光线缆董事会、监事会审议通过对外投资方案,计划联合长飞光纤共同出资6亿元设立通飞科技,其中通光线缆认缴3.39亿元、持股56.5%,长飞光纤认缴2.61亿元、持股43.5%,合资公司随后完成工商注册登记。
此后是长达一年多的静默期。直到2026年11月,双方以「基于商业层面综合考量」为由终止合资,解散并注销公司。公告对原因的表述只有「友好协商」四字,未披露产线与订单层面的进展。
按公告安排,终止协议生效后十五日内,合资公司召开股东会形成解散决议,双方各派两名人员组成清算组,清算费用与剩余财产按原持股比例承担、分配。
6亿与40万,注册资本不等于真金白银
「6亿项目终止」听起来损失巨大,翻到实缴那一栏,账面完全是另一回事。3.39亿元认缴额对应40万元实缴,实缴比例约0.12%。这个数字说明合资公司大概率停留在「拿了营业执照、没有实质经营」的状态——没有大额设备采购,没有厂房投入,也没形成规模产能。
终止协议还约定,长飞光纤完成30.80万元出资后,双方互不追究原合资协议项下的出资违约责任。按56.5%与43.5%的持股比例折算,30.80万元恰好与通光线缆已实缴的40万元相对应——先把双方实缴进度拉齐,再按比例进入清算,避免费用分担与股权比例对不上。
认缴制下,注册资本只是股东承诺的上限,不是已投入的资金。判断合资是真干还是占位,看实缴进度、设备招标与人员招聘,比看签约仪式可靠。
合资为何容易停在纸面
线缆与光通信交叉设厂并不新鲜,但这类合作要跑起来,通常卡在三处。
第一道是决策链。两家上市公司各有董事会与信息披露流程,重大事项需双方同步走程序,任何一方战略重心调整,项目节奏就会停住。
第二道是产能与需求的时间差。新建基地从立项、选址、设备订购到认证达产往往要十几个月;下游需求由电力投资与网络建设的招标节奏决定,两者难严丝合缝。窗口一旦错过,新厂投产即面对过剩产能,理性选择是先不动。
第三道是组织与人。谁派总经理、技术路线听谁的、客户归属怎么分,协议里写不清,执行层就会反复摩擦。很多合资不是败在市场,而是败在「两个母公司都想管」。
给电缆厂的三条实操建议
- 先定最小可行投入,再谈总盘子。把投资拆成注册、厂房、首条产线、达产几个阶段,每阶段设一个里程碑和实缴节点,未达成不追加。
- 协议里先谈散伙。出资违约、股权回购、清算构成、费用分摊、知识产权归属,这些在蜜月期最好签,也最省钱。
- 用实缴进度做温度计。合作方的真实重视程度,看它什么时候把第一笔钱打进共管账户,而不是看签了多少战略协议。
采购方与经销商该看什么
公告已明确,本次对外投资不会对通光线缆主营业务和财务状况造成重大影响——40万元的实缴规模本就不构成经营变量。对下游而言,要盯住的是合同主体与产能归属:合资公司注销后,原有承诺若由某一方承接,应以书面文件为准;询价时确认谁签约、哪条产线供货、由谁出具质保。
经销商同样如此。以「上市公司合资项目」作卖点,在项目注销后就失去依据。能否稳定交付、资质是否齐全、售后响应多快,才是能长期讲的。
6亿元的合资盘子,最终以40万元实缴、30.80万元补缴、一纸清算决议收场。这个结局谈不上失败——及时止损本身是理性的商业决策;但它提醒行业:产能合作真正的门槛不在签约那一刻,而在第一笔实缴、第一条产线、第一份认证落地的时候。
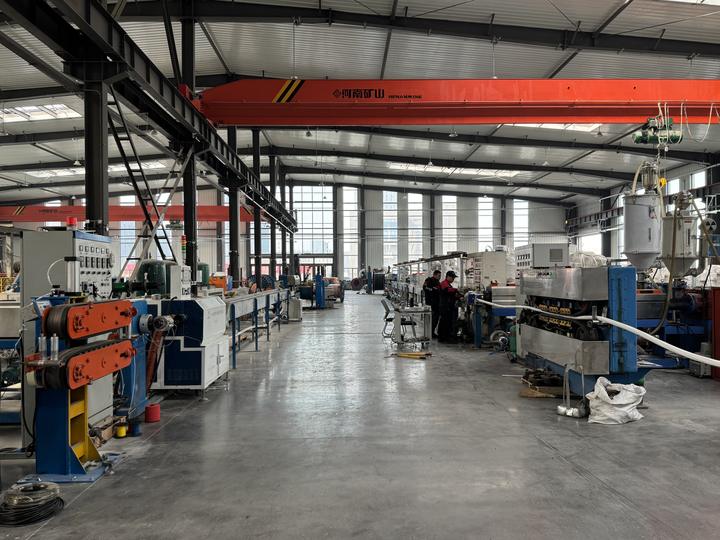
(配图:线缆生产实景)
参考来源:中国线缆网公开行业资讯